

سود: معاشی استحصال اور اسلامی تعلیمات
اسلام انسان کو صرف عبادات کا طریقہ نہیں سکھاتا، بلکہ زندگی کے معاشی معاملات میں بھی رہنمائی دیتا ہے۔ روزی کمانے، کاروبار کرنے، قرض لینے اور دینے کے لیے ایسے اصول مقرر کرتا ہے جن کی بنیاد عدل، دیانت اور باہمی ہمدردی پر ہے۔ اسلام تجارت، زراعت، صنعت اور دیگر جائز ذرائع سے کمائی کی ترغیب دیتا ہے، جبکہ سود، جوا، دھوکا دہی، یتیموں کے مال میں ناجائز تصرف اور دوسروں کی املاک پر قبضے سے سختی سے روکتا ہے۔
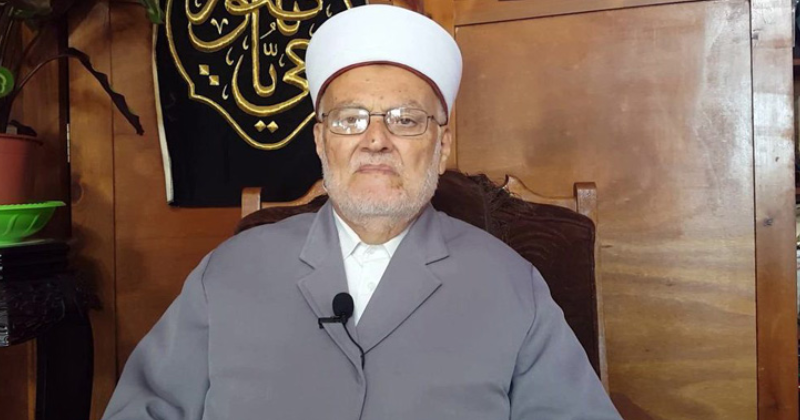
مسجد اقصیٰ میں 9 اکتوبر 2026ء کے خطبہ جمعہ میں شیخ عروہ عکرمہ صبری نے سود کی حرمت، اس کے معاشی و معاشرتی نقصانات اور اسلامی متبادل پر روشنی ڈالی۔ انہوں نے واضح کیا کہ حلال روزی کی تلاش اسلامی تعلیمات کا اہم حصہ ہے، جبکہ ناجائز کمائی انسان کو دنیا اور آخرت دونوں میں نقصان پہنچاتی ہے۔قرآن کریم نے تجارت کو حلال اور سود کو حرام قرار دیا ہے۔ سودی معاملات سے باز نہ آنے والوں کو اللہ اور اس کے رسول کی طرف سے اعلانِ جنگ کی سخت تنبیہ کی گئی ہے۔ رسول اللہ ؐ نے بھی سود کھانے کو سات ہلاک کر دینے والے بڑے گناہوں میں شمار فرمایا ہے۔ سود کی ممانعت گزشتہ امتوں میں بھی موجود تھی۔ قرآن کریم نے بنی اسرائیل کی نافرمانیوں میں سود لینے اور لوگوں کے مال ناحق کھانے کا ذکر کیا ہے۔سودی کمائی بظاہر بڑھتی دکھائی دیتی ہے، لیکن قرآن کریم کے مطابق اللہ تعالیٰ سود کو مٹاتا اور صدقات کو بڑھاتا ہے۔مال کے مٹنے کی ایک صورت اس کا ضائع ہونا اور دوسری صورت اس سے برکت اٹھ جانا ہے۔ دولت کی فراوانی کے باوجود دل کا بے سکون رہنا، زندگی میں پریشانیوں کا بڑھنا اور قناعت سے محرومی بھی بے برکتی کی صورتیں ہیں۔ نبی کریم ؐ نے فرمایا کہ سود خواہ کتنا ہی بڑھ جائے، اس کا انجام کمی ہی ہے۔
سود کی حرمت صرف اسے وصول کرنے والے تک محدود نہیں۔ رسول اللہ ؐ نے سود کھانے والے، سود دینے والے، سودی معاملہ لکھنے والے اور اس کے گواہوں پر لعنت فرمائی ہے۔ اس سے معلوم ہوتا ہے کہ سودی معاملات میں تعاون کرنا بھی سنگین معاملہ ہے۔ قرآن کریم نیکی اور تقویٰ میں تعاون کا حکم دیتا ہے، جبکہ گناہ اور زیادتی میں تعاون سے منع کرتا ہے۔موجودہ دور میں سودی معاملات نے نئی شکلیں اختیار کر لی ہیں۔ بینکوں اور مالیاتی اداروں میں سود کو مختلف دل کش ناموں سے پیش کیا جاتا ہے۔ کہیں اسے منافع، کہیں آسان قرض، مالی سہولت یا آسان اقساط کہا جاتا ہے۔ اسی طرح بچت یا سیونگ اکاؤنٹ میں جمع شدہ رقوم پر ملنے والا اضافہ بھی سودی قرض کی بنیاد پر ہوتا ہے۔ محض نام بدل دینے سے کسی معاملے کی شرعی حقیقت تبدیل نہیں ہوتی۔ اصل اہمیت اس بات کی ہے کہ لین دین کی بنیاد کیا ہے؟
سود کے نقصانات انفرادی زندگی تک محدود نہیں رہتے، بلکہ پوری معیشت کو متاثر کرتے ہیں۔ سودی نظام میں قرض لینے والے مالی مشکلات اور ادائیگیوں کے بوجھ تلے دب جاتے ہیں، جبکہ دولت چند صاحبِ ثروت طبقات کے ہاتھوں میں سمٹنے لگتی ہے۔ خطیب محترم نے سود کو معاشی جمود اور مہنگائی کے اہم اسباب میں شمار کیا اور اس کے ذریعے ہونے والے استحصال کی نشان دہی کی۔ اس استحصال کی ایک سنگین صورت بین الاقوامی قرضوں میں سامنے آتی ہے۔ طاقتور ممالک اور مالیاتی ادارے کمزور ریاستوں کو قرض فراہم کرتے ہیں، لیکن قرضوں اور ان سے وابستہ شرائط کا بوجھ ان کی معاشی خود مختاری کو متاثر کرتا ہے۔ بعض ریاستیں قرض اتارنے کے لیے مزید قرض لینے پر مجبور ہو جاتی ہیں اور آزادانہ فیصلے کرنے کی صلاحیت کھو بیٹھتی ہیں۔انفرادی سطح پر بھی ضرورت مندوں کی مدد کے نام پر سودی قرضوں کو فروغ دیا جاتا ہے، حالانکہ یہ قرضے بعض اوقات ان کی مشکلات مزید بڑھا دیتے ہیں۔ خطیب محترم نے خواتین کو معاشی طور پر بااختیار بنانے کے نام پر دیے جانے والے ایسے سودی قرضوں پر بھی تنقید کی جن کے ساتھ خاندانی نظام کو کمزور کرنے والے مقاصد وابستہ ہوتے ہیں۔
سودی قرضوں کے پھیلاؤ کا ایک سبب حقیقی ضرورت اور خواہش کے درمیان فرق ختم ہونا بھی ہے۔ مہنگی گاڑیاں، پرتعیش رہائش، غیر ضروری شادی کی تقریبات اور تفریحی سفر جیسی چیزوں کو ناگزیر ضروریات سمجھ لیا جاتا ہے۔ پھر ان خواہشات کی تکمیل کے لیے سودی قرض لے کر برسوں اس کا بوجھ برداشت کیا جاتا ہے۔ محض مالی ضرورت کا دعویٰ سودی معاملے کو جائز نہیں بنا دیتا، کیونکہ سود کی حرمت اس دور میں بھی نافذ تھی جب قرض لینے والوں کی بڑی تعداد ضرورت مند تھی۔خطیب نے بعض ایسے فتاویٰ سے بھی خبردار کیا جن کے ذریعے سودی معاملات کو جائز قرار دینے کی کوشش کی جاتی ہے۔ انہوں نے واضح کیا کہ قرآن و سنت کے صریح دلائل اور معتبر فقہی فیصلوں کے خلاف محض مالی مفادات کی بنیاد پر دیے جانے والے فتاویٰ کسی ناجائز معاملے کو جائز نہیں بنا سکتے۔اسلام نے سود سے منع کرنے کے ساتھ مالی ضروریات پوری کرنے کے جائز راستے بھی فراہم کیے ہیں۔ قرضِ حسنہ، شرعی اصولوں کے مطابق قسطوں پر خرید و فروخت، کاروباری شراکت اور مرابحہ ان کی مثالیں ہیں۔ ان طریقوں سے لوگ اپنی ضروریات پوری کر سکتے ہیں اور کاروبار آگے بڑھا سکتے ہیں، لیکن کسی کی مجبوری کو ناجائز منافع کا ذریعہ نہیں بنا سکتے۔
اسلام قرض دینے والے اور لینے والے، دونوں کے حقوق کا تحفظ کرتا ہے۔ مقروض واقعی تنگ دست ہو تو قرض خواہ کو چاہیے کہ اسے مہلت دے۔ قرآن کریم نے قرض معاف کر دینے کو اس سے بھی بہتر عمل قرار دیا ہے۔ دوسری طرف مقروض پر بھی لازم ہے کہ وہ ادائیگی میں سنجیدگی دکھائے۔ رسول اللہ ؐ نے استطاعت کے باوجود قرض کی ادائیگی میں تاخیر کو ظلم قرار دیا ہے۔ آپ ؐ نے یہ بھی فرمایا کہ جو شخص لوگوں کا مال واپس کرنے کی نیت سے لیتا ہے، اللہ اس کی ادائیگی میں مدد فرماتا ہے، جبکہ اسے ہڑپ کرنے والے کو تباہ کر دیتا ہے۔ قرض کی ادائیگی میں بددیانتی سے معاشرے کا باہمی اعتماد مجروح ہوتا ہے اور ضرورت مندوں کے لیے تعاون کے دروازے بند ہونے لگتے ہیں۔خطبے کے اختتام پر شیخ عروہ صبری نے مسجد اقصیٰ میں باجماعت نماز کی صفوں کی ترتیب کی طرف بھی توجہ دلائی۔ انہوں نے کہا کہ نمازیوں کو منتشر جماعتوں کے بجائے متصل اور منظم صفوں میں نماز ادا کرنی چاہیے، البتہ معذور افراد کے لیے رعایت موجود ہے۔ مسجد اقصیٰ کی عظمت کا تقاضا ہے کہ وہاں نماز کی صفیں بھی نظم و اتحاد کا منظر پیش کریں۔
اس خطبے کا بنیادی پیغام یہ ہے کہ حقیقی معاشی خوش حالی محض دولت کا عدد بڑھانے میں نہیں، بلکہ حلال کمائی، دیانت دارانہ معاملات، قرضوں کی بروقت ادائیگی اور ضرورت مندوں کے ساتھ ہمدردی میں ہے۔ جس معاشرے میں دوسروں کی مجبوری سے فائدہ اٹھانے کے بجائے ان کی مدد کی جائے، وہاں باہمی اعتماد، برکت اور معاشی سکون پیدا ہوتا ہے۔ سود سے پاک معیشت کی بنیاد بھی انہی اصولوں پر استوار ہوتی ہے؛ اسی سے سودی استحصال ختم ہو گا اور اسلامی تعلیمات کی برکت حاصل ہوگی۔


تبصرہ لکھیے